ΕΠΙΛΕΞΤΕ:
Monthly Archives

Σεπτέμβριος 2026

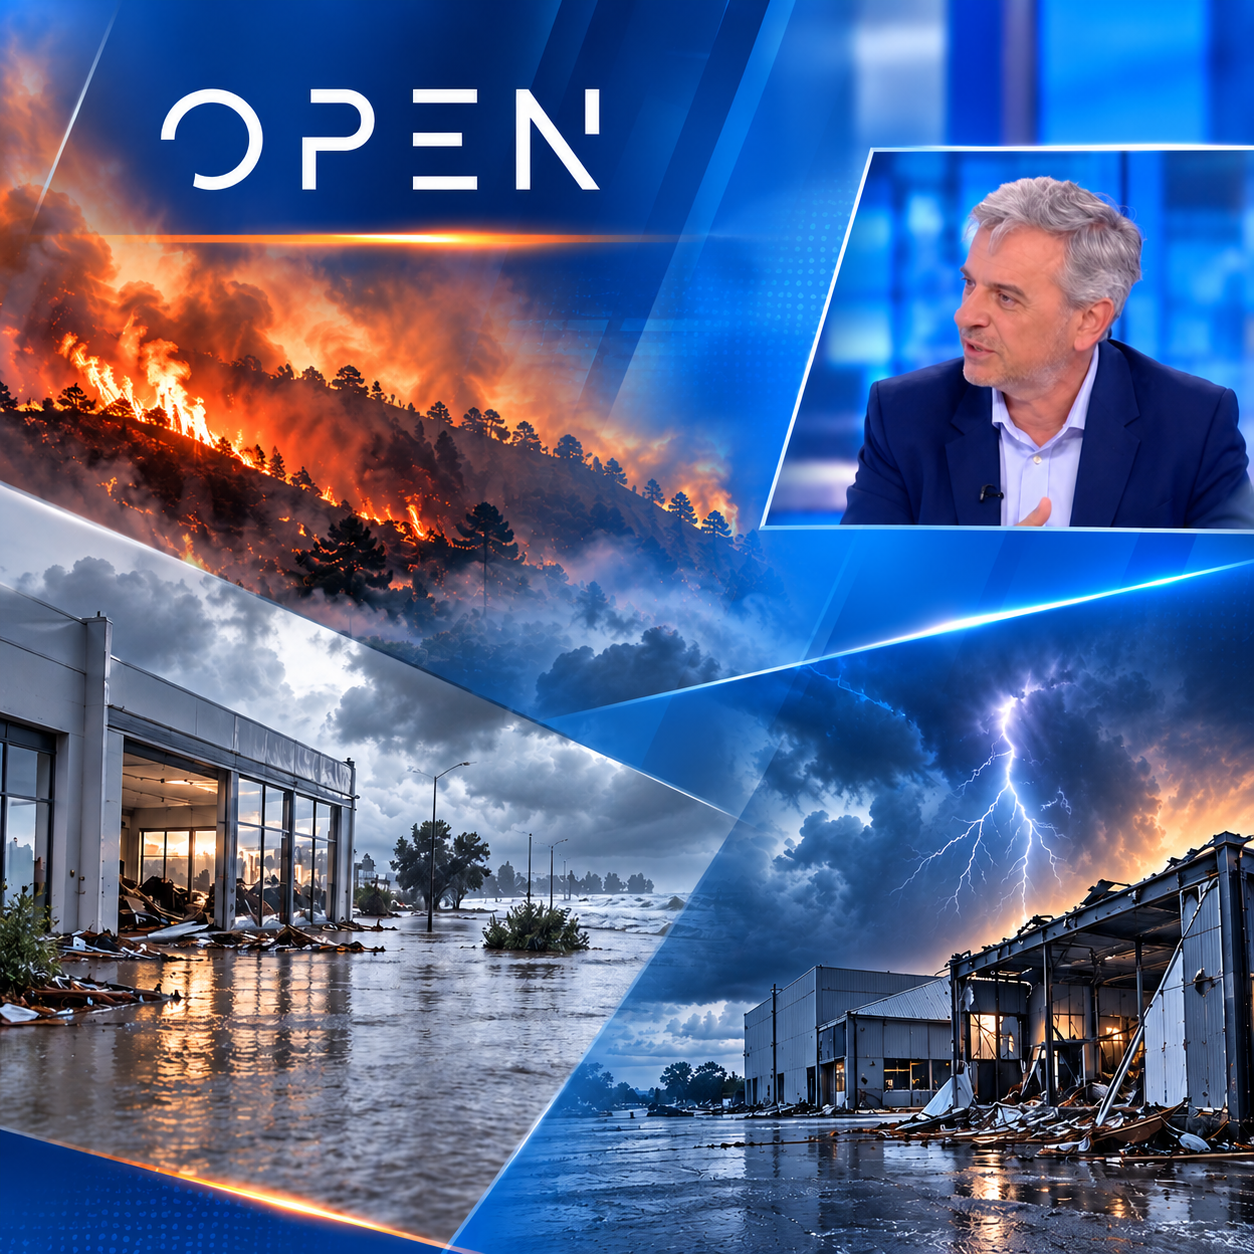
Συνέντευξη του Δημήτρη Γαβαλάκη ιδιοκτήτη της Life Plan στο OPEN σχετικά με την υπασφάλιση των επιχειρήσεων απέναντι στις φυσικές καταστροφές

By | Blog, Newsletter | No Comments

Την εικόνα εφαρμογής της υποχρεωτικής ασφάλισης επιχειρήσεων έναντι φυσικών καταστροφών, έναν χρόνο μετά την καθιέρωση του σχετικού πλαισίου για επιχειρήσεις με τζίρο άνω των 500.000 ευρώ, παρουσίασε σε τηλεοπτική του παρέμβαση στο OPEN και στην εκπομπή Ώρα Ελλάδος (23/6/2026) o Δημήτρης Γαβαλάκης ιδιοκτήτης της Life Plan & Γενικός Γραμματέας του Επαγγελματικού Επιμελητηρίου Αθηνών επισημαίνοντας ότι η ελληνική οικονομία βρίσκεται αντιμέτωπη με αυξανόμενη έκθεση σε φυσικές καταστροφές, με το κόστος των ζημιών να αυξάνεται σημαντικά σε ευρωπαϊκό επίπεδο τα τελευταία χρόνια.

Όπως ανέφερε, οι οικονομικές συνέπειες από φυσικές καταστροφές έχουν εκτοξευθεί την τελευταία πενταετία σε σχέση με τις προηγούμενες δεκαετίες, γεγονός που αποτυπώνει τη δυναμική της κλιματικής κρίσης. Στο πλαίσιο αυτό, η Πολιτεία έχει θεσπίσει την υποχρεωτική ασφάλιση για επιχειρήσεις συγκεκριμένου κύκλου εργασιών, ενώ έχει προβλέψει ότι όσες δεν είναι ασφαλισμένες δεν θα δικαιούνται κρατική αρωγή σε περίπτωση ζημιών.

Ωστόσο, όπως σημείωσε ο κ. Γαβαλάκης, η εφαρμογή του μέτρου παραμένει ελλιπής, καθώς σημαντικό ποσοστό των επιχειρήσεων που εμπίπτουν στο πλαίσιο δεν έχει προχωρήσει σε ασφάλιση, ενώ ακόμη και υπάρχοντα συμβόλαια δεν καλύπτουν πάντα τις απαιτήσεις του νόμου. Εκτίμησε ότι η ασφαλιστική κάλυψη παραμένει μειοψηφική, γεγονός που δημιουργεί σοβαρούς κινδύνους τόσο για τις ίδιες τις επιχειρήσεις όσο και για την επόμενη ημέρα μετά από ένα ενδεχόμενο φυσικό φαινόμενο.

Παράλληλα, αναφέρθηκε στο ζήτημα της ενημέρωσης, υπογραμμίζοντας ότι πολλές επιχειρήσεις δεν έχουν πλήρη εικόνα των υποχρεώσεών τους, ενώ στάθηκε και στη λειτουργία θεσμικών μηχανισμών που σχεδιάστηκαν για την υποστήριξη της πολιτικής για την κλιματική κρίση, οι οποίοι –όπως είπε– δεν έχουν αποδώσει στον βαθμό που αναμενόταν.

Σημαντικό ζήτημα, σύμφωνα με τον ίδιο, αποτελεί και το κόστος των ασφαλιστικών συμβολαίων, καθώς η επιβάρυνση από φόρους και επιβαρύνσεις φτάνει περίπου το 16%-17%, γεγονός που λειτουργεί αποτρεπτικά για αρκετές επιχειρήσεις. Για τον λόγο αυτό πρότεινε την εξέταση φορολογικών κινήτρων ή απαλλαγών στις υποχρεωτικές ασφαλίσεις, ώστε να ενισχυθεί η συμμόρφωση και να προστατευθεί η ρευστότητα των μικρομεσαίων επιχειρήσεων.

Κλείνοντας, τόνισε ότι η θωράκιση της επιχειρηματικότητας απέναντι στις φυσικές καταστροφές απαιτεί συνδυασμό ενημέρωσης, κινήτρων και αποτελεσματικής κρατικής πολιτικής, σε ένα περιβάλλον αυξανόμενων κλιματικών κινδύνων.

Δείτε τη συνέντευξη στο βίντεο που ακολουθεί:
https://www.youtube.com/watch?v=qohki5nDV4s

Τα χρήματά σας μεγαλώνουν ή απλώς χάνουν αξία πιο αργά;

By | Blog, Newsletter | No Comments

Όταν αποταμιεύουμε για 10, 15 ή 20 χρόνια, δεν έχει σημασία μόνο πόσα χρήματα θα συγκεντρώσουμε, αλλά και τι θα μπορούμε να αγοράσουμε με αυτά στο μέλλον.

Ο λόγος είναι ο πληθωρισμός. Όσο αυξάνονται οι τιμές, μειώνεται η αγοραστική δύναμη των χρημάτων μας. Έτσι, €50.000 σε 15 χρόνια δεν θα έχουν την ίδια πραγματική αξία που έχουν σήμερα.

Γι’ αυτό, στη μακροχρόνια αποταμίευση, η απόδοση είναι καθοριστική.

Η βασική εξίσωση είναι απλή:

Πραγματική απόδοση = Ονομαστική απόδοση – Πληθωρισμός

Αν, για παράδειγμα, μια επένδυση αποδίδει 4% και ο πληθωρισμός είναι 2%, η πραγματική αύξηση της αξίας των χρημάτων μας είναι περίπου 2%.

Οι απλές τραπεζικές καταθέσεις αποτελούν κυρίως μέσο φύλαξης χρημάτων και άμεσης ρευστότητας. Σε μακροχρόνιο ορίζοντα, όμως, δεν αποτελούν επενδυτικό εργαλείο σχεδιασμένο να προσφέρει απόδοση υψηλότερη από τον πληθωρισμό.

Όταν λοιπόν ο στόχος είναι η σύνταξη, οι σπουδές των παιδιών ή η δημιουργία ενός σημαντικού κεφαλαίου, χρειάζεται να εξετάζουμε λύσεις που έχουν τη δυνατότητα να επιτύχουν απόδοση πάνω από τον πληθωρισμό, αναλαμβάνοντας πάντα ρίσκο ανάλογο με το επενδυτικό μας προφίλ.

Ένας από τους πιο απλούς τρόπους είναι η συμμετοχή σε επενδυτικά κεφάλαια που διαχειρίζονται επαγγελματίες, είτε απευθείας είτε μέσω αποταμιευτικών και επενδυτικών προγραμμάτων ασφαλιστικών εταιρειών.

Μιλήστε με τον ασφαλιστικό σας σύμβουλο για να επιλέξετε τη λύση που ταιριάζει στον χρονικό σας ορίζοντα, στις ανάγκες και στο επενδυτικό σας προφίλ.

Οι άνθρωποι ζουν πλέον περισσότερο αλλά με προβλήματα υγείας – Τα στοιχεία για την Ελλάδα

By | Blog, Newsletter | No Comments

Ένα ενδιαφέρον άρθρο ήρθε στο φως της δημοσιότητας πριν από λίγο καιρό από το CNN.gr

Ο τίτλος του ήταν : Οι άνθρωποι ζουν πλέον περισσότερο αλλά με προβλήματα υγείας – Τα στοιχεία για την Ελλάδα

Αξίζει να δώσουμε λίγο χρόνο για τη μελέτη του

Μας δίνει μία ενδιαφέρουσα διάσταση για το πώς εξελίσσεται το προσδόκιμο ζωής αλλά και πως διαμορφώνονται  οι ανάγκες μας στα χρόνια της σύνταξης

Οι υπολογισμοί μας για το ύψος των αποταμιεύσεων μας  την περίοδο της συνταξιοδότησης αξίζει να περιλαμβάνουν και αυτά τα δεδομένα .

Πατηστε το παρακάτω link

https://share.google/3UYOfkRpeQegyVKBI

Αν δεν μπορούσατε να εργαστείτε για 6 μήνες, ποιος θα αναπλήρωνε το εισόδημά σας;

By | Blog, Newsletter | No Comments

Ένα ατύχημα ή μια ασθένεια δεν χρειάζεται να οδηγήσει σε μόνιμη αναπηρία για να δημιουργήσει ένα σοβαρό οικονομικό πρόβλημα.

Τι θα συνέβαινε, για παράδειγμα, αν για δύο, τέσσερις ή ακόμα και έξι μήνες δεν μπορούσατε να εργαστείτε;

Όταν η απουσία από την εργασία διαρκεί λίγες ημέρες, τις περισσότερες φορές η καθημερινότητα μπορεί να προσαρμοστεί. Όταν όμως η αποχή διαρκέσει για μήνες, τα πράγματα αλλάζουν.

Για έναν ελεύθερο επαγγελματία ή έναν επιχειρηματία, η μακροχρόνια απουσία μπορεί να σημαίνει σημαντική μείωση του εισοδήματος, αφού η επιχείρηση δύσκολα συνεχίζει να λειτουργεί με την ίδια αποδοτικότητα χωρίς τη δική του παρουσία.

Αλλά και για έναν ιδιωτικό υπάλληλο, η οικονομική προστασία που παρέχουν τα συστήματα κοινωνικής ασφάλισης δεν σημαίνει απαραίτητα πλήρη αναπλήρωση του εισοδήματος για μεγάλο χρονικό διάστημα.

Και ενώ τα έξοδα υγείας μπορεί να καλυφθούν από το δημόσιο σύστημα ή από ένα ιδιωτικό ασφαλιστήριο υγείας, παραμένει ένα ακόμα σημαντικό ερώτημα:

Ποιος θα καλύψει το εισόδημα που χάνεται όσο δεν μπορείτε να εργαστείτε;

Για αυτόν ακριβώς τον κίνδυνο υπάρχει η ασφάλιση Προσωρινής Ολικής Ανικανότητας για Εργασία. Μπορεί να προβλέπει την καταβολή ενός προσυμφωνημένου ποσού για το διάστημα κατά το οποίο, εξαιτίας ατυχήματος ή ασθένειας, ο ασφαλισμένος δεν μπορεί να εργαστεί.

Η κάλυψη μπορεί να προσαρμοστεί στις πραγματικές ανάγκες και στο εισόδημα κάθε ανθρώπου, με πολύ προσιτό κόστος και βέβαια σημαντικά μικρότερο από την οικονομική απώλεια που μπορεί να προκύψει.

Μιλήστε με τον ασφαλιστικό σας πράκτορα και δείτε πώς μπορείτε να προστατεύσετε όχι μόνο την υγεία σας, αλλά και το εισόδημά σας.